체코 두코바니 원전 시공계약 협상이 최종 결렬되었다는 소식이 전해지면서 대우건설 주가가 큰 폭으로 하락했습니다.
영업이익 호조에도 불구하고 미래 대형 해외 수주에 대한 불확실성이 커지면서 시장의 우려가 반영된 것으로 풀이됩니다.
체코 원전 시공계약 협상 종료 경위
한국수력원자력은 대우건설 및 두산에너빌리티 컨소시엄과 진행해 온 체코 두코바니 원전 시공계약 협상을 공식 종료한다고 밝혔습니다.
실무협상과 이견조정위원회, 경영진 협상까지 다각도로 진행했으나 주요 계약 조건을 둘러싼 양측의 이견을 최종적으로 좁히지 못했습니다.
공사비와 위험 분담 조건의 주요 쟁점
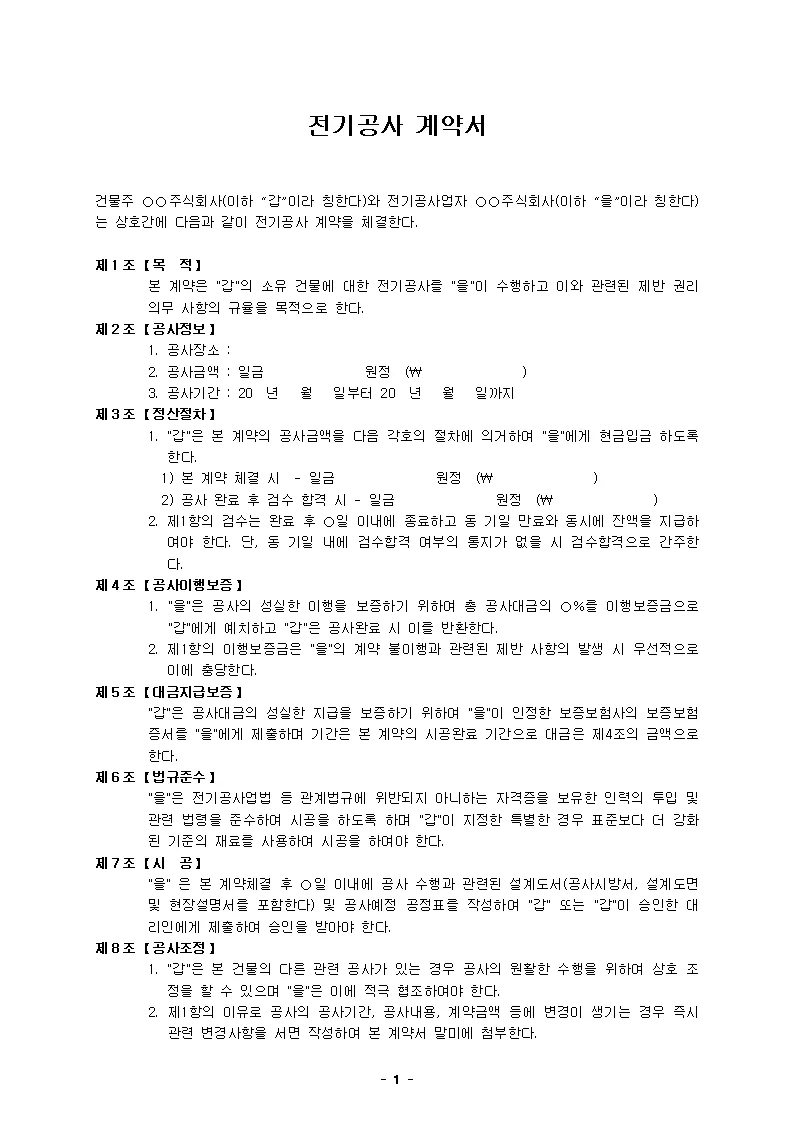
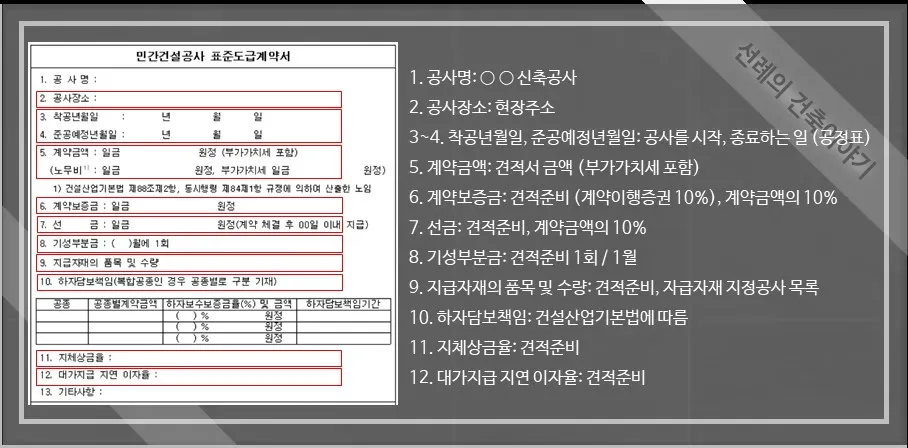
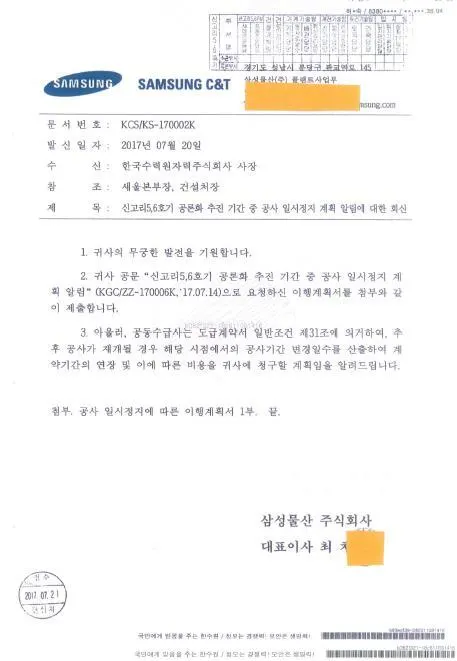
이번 결렬의 핵심 배경으로는 공사비와 향후 발생할 수 있는 위험 분담 조항에 대한 시각 차이가 꼽힙니다.
장기간 진행되는 원전 사업 특성상 자재비 인상이나 설계 변경에 따른 비용 보전 조건은 대우건설 수익성에 결정적인 요소로 작용합니다.
글로벌인프라본부 출범과 해외 수주 목표
올해 해외 원전 사업 확대를 위해 글로벌인프라본부를 신설했던 대우건설 입장에서 이번 협상 종료는 중대한 시험대가 될 전망입니다.
연간 신규 수주 목표를 상향 조정했던 만큼, 남은 기간 다른 해외 프로젝트를 통해 목표를 달성해야 하는 과제를 안게 되었습니다.
3분기 실적 호조와 기존 일감 현황
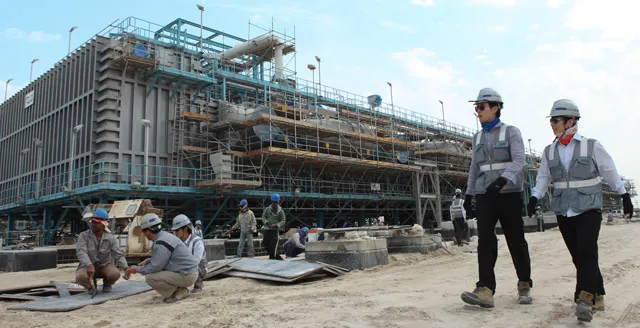
체코 원전 악재와 별개로 대우건설 3분기 영업이익은 전년 동기 대비 223.7% 증가하며 기존 사업의 이익 회복세를 보여주었습니다.
풍부한 수주잔고와 대형 해외 프로젝트 추가 계약을 바탕으로 수익성을 유지하는 체력이 핵심 관전 포인트로 떠오르고 있습니다.
향후 신규 시공사 선정 및 대응 방향
한수원은 체코 원전 본계약은 유효한 상태에서 신규 시공사 선정을 위한 경쟁입찰 절차를 준비할 계획이라고 설명했습니다.
이에 따라 대우건설 역시 후속 절차 재참여 여부와 함께 신규 일감 확보를 위한 다각적인 대응에 나설 것으로 보입니다.
원전 프로젝트 향방과 주가 전망
단기적으로는 대형 수주 공백에 따른 주가 변동성이 커졌으나 기존 사업의 내실 경영은 유지되고 있습니다.
향후 진행될 신규 입찰 조건과 플랜트 수주 성과에 따라 대우건설 향방이 결정될 것으로 예상됩니다.
출처: 제공된 참고자료